بازار مواد اولیه فولاد این هفته دو مسیر کاملاً متفاوت را تجربه کرد. از یک طرف، سنگآهن زیر فشار ضعف تقاضای چین به پایینترین سطح بیش از دو سال اخیر سقوط کرد و از طرف دیگر، قراضه وارداتی ترکیه با خریدهای جدید از مبدأ آمریکا گرانتر شد. در این میان، محصولات نهایی مثل میلگرد در هر دو بازار مسیر نزولی را ادامه دادند.
سنگآهن به کمترین قیمت دو سال اخیر رسید
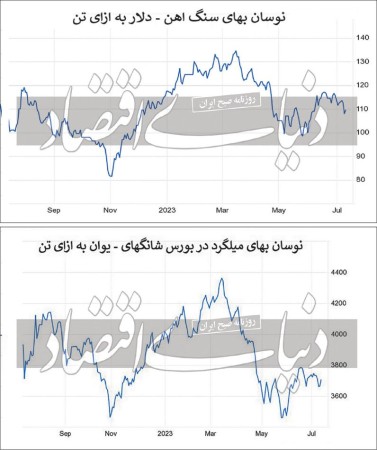
روز سهشنبه ۲۷ اکتبر، پرمعاملهترین قرارداد سنگآهن در بورس دالیان چین با افت ۰.۹ درصدی به ۹۹.۵۵ دلار در هر تن رسید. در بورس سنگاپور هم قرارداد تحویل نوامبر ۰.۹۳ درصد عقب نشست و روی ۸۹.۶۵ دلار بسته شد؛ این قرارداد در طول روز تا ۸۹.۲۵ دلار هم پایین رفته بود. شاخص پلتس نیز با کاهش ۸۰ سنتی به ۸۹.۵۰ دلار رسید.
افت فصلی تقاضای فولاد در چین، سود پایین فولادسازان و تولید محدود چدن مذاب، اشتهای خرید سنگآهن را کم کرده است. انباشت موجودی در بنادر هم خریداران را به صبر وادار کرده و پریمیوم سنگآهن کلوخه را تحت فشار گذاشته است. انتظار افزایش عرضه در سهماهه چهارم سال، این فشار را بیشتر هم میکند.
مؤسسه BMI نیز با توجه به ثابت ماندن یا حتی رشد تولید و صادرات معدنکاران بزرگ، پیشبینی میانگین قیمت سنگآهن در سال ۲۰۲۶ را از ۹۹ دلار به ۹۵ دلار در هر تن کاهش داد.
قراضه ترکیه خلاف جهت سنگآهن حرکت کرد
برخلاف سنگآهن، بازار قراضه ترکیه روند صعودی داشت. شاخص پلتس برای قراضه HMS 1&2 با ترکیب ۸۰:۲۰ با ۲ دلار افزایش به ۳۹۹ دلار بهازای هر تن CFR رسید. محرک اصلی این رشد، معاملات با مبدأ آمریکا بود؛ یکی از کارخانههای اسکندرون محمولهای از قراضه سنگین آمریکایی با ترکیب ۸۵:۱۵ را تنی ۴۰۱ دلار خرید.
بیشتر معاملات قراضه آمریکایی و سایر مبادی دوردست بین ۳۹۵ تا ۴۰۱ دلار انجام شد، در حالی که قراضه اروپایی و بالتیک ارزانتر و در بازه ۳۸۵ تا ۳۹۰ دلار قابل معامله بود.
فولادسازان ترکیه هنوز باید ۸ تا ۱۰ محموله دیگر برای بارگیری نوامبر تأمین کنند و عرضه فروشندگان آمریکایی هم محدود است. به همین دلیل، فعالان بازار فقط افت محدودی را در کوتاهمدت محتمل میدانند. کرایه بالای حمل نیز همچنان روی قیمت تمامشده واردات اثر میگذارد.
میلگرد در ترکیه و چین ارزانتر شد
در بازار محصولات نهایی، قیمت صادراتی میلگرد ترکیه ۵ دلار کاهش یافت و به ۶۰۵ دلار در هر تن FOB رسید. کارخانهها پیشنهادهای ۵۹۶ تا ۶۱۰ دلاری ارائه کردند، اما خریداران بیشتر از ۵۹۵ تا ۶۰۰ دلار حاضر به پرداخت نبودند. با گران شدن قراضه و ارزان شدن میلگرد، فاصله قیمت این دو ۷ دلار کم شد و به ۲۰۶ دلار رسید؛ یعنی حاشیه سود فولادسازان ترکیه کوچکتر شده است.
در بورس آتی شانگهای هم بیشتر محصولات فولادی قرمزپوش بودند: میلگرد ۰.۰۳ درصد، ورق گرم ۰.۶۳ درصد و مفتول ۱.۸۹ درصد افت کردند. تنها زغالسنگ ککشو و کک بهترتیب با رشد ۰.۸۶ و ۰.۴۴ درصدی، روزی مثبت را پشت سر گذاشتند.
جمعبندی
تصویر کلی بازار نشان میدهد که ضعف تقاضای فولاد، بهویژه در چین، همچنان مهمترین عامل تعیینکننده قیمتهاست. سنگآهن و محصولات نهایی تحت فشارند و رشد قراضه ترکیه بیشتر به کمبود عرضه آمریکایی و نیاز فوری کارخانهها برمیگردد تا رونق واقعی بازار.