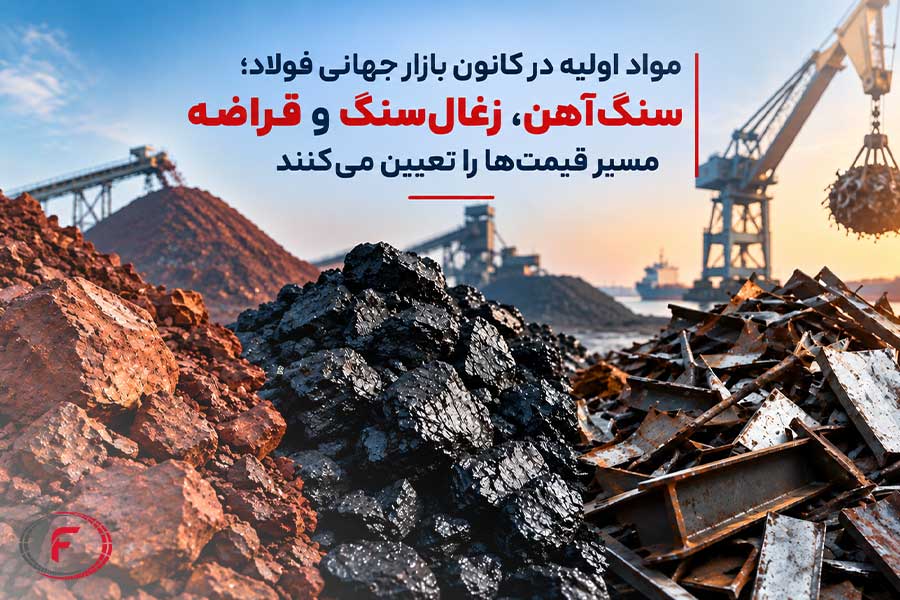
بازار جهانی فولاد در ماههای اخیر نشانههایی از بازیابی تدریجی را بروز داده است؛ اما این روند تنها به افزایش تولید فولاد خام یا تغییر قیمت میلگرد و ورق محدود نمیشود.
در مرحله جدید بازار، تغییرات همزمان در کل زنجیره تولید، از سنگآهن و زغالسنگ گرفته تا قراضه فولادی، شمش، ورق گرم و محصولات ساختمانی، اهمیت بیشتری پیدا کرده است.
در حال حاضر حدود ۷۰ درصد فولاد جهان از مسیر کوره بلند و کوره اکسیژنی و حدود ۳۰ درصد از مسیر کوره قوس الکتریکی تولید میشود. تفاوت میان این دو مسیر تولید باعث شده است بازار سنگآهن، زغالسنگ و قراضه نقش مهمی در تعیین هزینه تولید و چشمانداز قیمت فولاد داشته باشد.
سنگآهن همچنان مهمترین ماده اولیه فولاد
با وجود رشد سرمایهگذاری در بازیافت فولاد و توسعه کورههای قوس الکتریکی، سنگآهن همچنان مهمترین ماده اولیه زنجیره فولاد جهان محسوب میشود.
حدود ۹۸ درصد سنگآهن استخراجشده در جهان در صنعت فولاد مصرف میشود و بخش بزرگی از تجارت این ماده در اختیار استرالیا و برزیل قرار دارد. منابع جهانی سنگآهن نیز بیش از ۸۰۰ میلیارد تن سنگ معدن برآورد شده که بیش از ۲۳۰ میلیارد تن آهن در خود جای داده است.
با این حال، اهمیت بازار سنگآهن تنها به حجم ذخایر محدود نمیشود. وضعیت صنعت فولاد چین نیز نقش مهمی در این بازار دارد. چین همچنان بزرگترین مصرفکننده سنگآهن دریابرد جهان است و هرگونه تغییر در تولید فولاد این کشور میتواند بر قیمت جهانی سنگآهن اثر بگذارد.
با وجود کاهش تولید فولاد چین در بخشی از سال، واردات سنگآهن این کشور همچنان در سطح بالایی قرار داشته و همین موضوع از سقوط شدید قیمتها جلوگیری کرده است.

قیمت سنگآهن نزدیک محدوده ۱۰۰ دلار
قیمت سنگآهن در هفتههای اخیر به محدوده نزدیک ۱۰۰ دلار بهازای هر تن رسیده است. دادههای بازار نشان میدهد سنگآهن در اوایل سپتامبر در محدوده حدود ۹۹ تا ۱۰۱ دلار بهازای هر تن معامله شده است.
مقاومت قیمت سنگآهن اهمیت زیادی دارد؛ زیرا این ماده بخش قابلتوجهی از هزینه تولید فولاد در کارخانههایی است که از مسیر کوره بلند فعالیت میکنند. بنابراین، تداوم قیمت سنگآهن در سطوح نسبتاً بالا میتواند از کاهش شدید قیمت محصولات فولادی جلوگیری کند.
زغالسنگ ککشو؛ فشار تازه بر فولادسازان
در کنار سنگآهن، زغالسنگ متالورژیکی و ککشو نیز یکی از عوامل مهم هزینه تولید فولاد است. سالانه حدود یک میلیارد تن زغالسنگ متالورژیکی در صنعت فولاد جهان مصرف میشود و استرالیا با سهمی نزدیک به ۲۰۰ میلیون تن از صادرات جهانی، بزرگترین صادرکننده این محصول است.
افزایش قیمت زغالسنگ ککشو در هفتههای اخیر فشار قابلتوجهی بر فولادسازان وارد کرده است. این مسئله بهویژه در بازار هند نمایان شده؛ جایی که رشد هزینه زغالسنگ همزمان با افزایش تقاضا پس از فصل بارندگی، موجب افزایش قیمت فولاد شده است. قیمت ورق سیاه در هند نیز از ماه اوت تا اوایل سپتامبر حدود ۴ هزار روپیه در هر تن افزایش یافته و به بالاترین سطح چهار ساله نزدیک شده است.
افزایش هزینه مواد اولیه در کنار کاهش موجودی بازار، به فولادسازان اجازه داده است بخشی از فشار هزینه را به مصرفکنندگان منتقل کنند.
این روند نشان میدهد بهبود بازار فولاد الزاماً به معنای افزایش سودآوری تولیدکنندگان نیست. ممکن است قیمت میلگرد و ورق افزایش یابد، اما اگر هزینه سنگآهن و زغالسنگ نیز با سرعت بیشتری رشد کند، حاشیه سود فولادسازان همچنان تحت فشار باقی خواهد ماند.
قراضه فولادی؛ بازیگر مهم آینده صنعت
در مقابل مسیر سنتی فولادسازی، قراضه فولادی بهتدریج به یکی از مهمترین عوامل آینده صنعت تبدیل شده است. فولاد قابلیت بازیافت دارد و افزایش استفاده از قراضه میتواند مصرف انرژی و انتشار کربن را کاهش دهد.
استفاده از هر تن قراضه در تولید فولاد میتواند از مصرف حدود ۱.۴ تن سنگآهن، ۷۴۰ کیلوگرم زغالسنگ و ۱۲۰ کیلوگرم سنگآهک جلوگیری کند و همزمان انتشار حدود ۱.۵ تن دیاکسیدکربن را کاهش دهد.
قراضه میتواند تمام خوراک برخی کورههای قوس الکتریکی را تشکیل دهد و در مسیر کوره بلند نیز بخشی از مواد اولیه مورد نیاز را تأمین کند.
عرضه قراضه همگام با تقاضا نیست
یکی از چالشهای مهم بازار قراضه، فاصله میان رشد تقاضا و ظرفیت عرضه است. جهان به سمت افزایش مصرف قراضه حرکت میکند، اما عرضه این ماده لزوماً با همان سرعت افزایش نمییابد.
دسترسی به قراضه پایان عمر در دهههای آینده افزایش خواهد یافت؛ با این حال، استفاده واقعی از این ظرفیت به توسعه شبکههای جمعآوری، تفکیک و فرآوری نیاز دارد.
بازار قراضه نیز در هفتههای اخیر نشانههایی از افزایش قیمت داشته است. قیمتهای بینالمللی قراضه در ترکیه و آسیا در مسیر صعودی قرار گرفته و برخی شاخصها افزایش حدود ۵ درصدی نسبت به هفته قبل را نشان میدهند. قیمت قراضه در بازار جهانی نیز به محدوده بالای ۳۹۰ تا حدود ۴۰۰ دلار در هر تن رسیده است.
افزایش قیمت قراضه برای بازار میلگرد اهمیت ویژهای دارد؛ زیرا بسیاری از کارخانههای تولیدکننده مقاطع طویل، بهویژه در ترکیه و بخشهایی از آسیا و اروپا، به بازار قراضه وابستگی بالایی دارند. از این رو، رشد قیمت قراضه میتواند هزینه تولید شمش و در ادامه قیمت میلگرد را افزایش دهد.
میلگرد و ورق؛ دو مسیر متفاوت در بازار فولاد
در بازار محصولات نهایی نیز نشانههای بازیابی یکسان نیست. میلگرد بیش از هر چیز به وضعیت ساختوساز وابسته است.
در چین، با نزدیک شدن فصل اوج فعالیتهای ساختمانی، نشانههایی از کاهش موجودی میلگرد مشاهده شده و قیمتها نیز نسبت به کفهای قبلی بهبود یافتهاند. با این حال، ضعف بخش مسکن همچنان یک ریسک جدی برای بازار محسوب میشود و کاهش موجودی میلگرد بهتنهایی نمیتواند نشانه رونق کامل بازار باشد.
در مقابل، بازار ورق گرم از بخشهای متنوعتری مانند: صنعت خودرو، ماشینآلات، زیرساخت و تولید صنعتی تأثیر میپذیرد. به همین دلیل، ورق گرم در برخی بازارها توانسته است مقاومت بیشتری نسبت به محصولات ساختمانی نشان دهد.
در هند، رشد تقاضای صنعتی و افزایش هزینه زغالسنگ موجب جهش قیمت ورق گرم شده است. با این حال، افزایش واردات فولاد، بهویژه از چین، همچنان میتواند سقفی برای رشد قیمتها ایجاد کند.
شمش؛ حلقه اتصال مواد اولیه و بازار نهایی
میان بازار مواد اولیه و محصولات نهایی، شمش و سایر محصولات میانی قرار دارند. افزایش قیمت سنگآهن، زغالسنگ و قراضه معمولاً با فاصله زمانی به بازار شمش منتقل میشود و از آنجا میتواند بر قیمت میلگرد، تیرآهن و سایر محصولات ساختمانی اثر بگذارد. در بازارهای آسیایی نیز قیمت شمش و بیلت تحت تأثیر افزایش هزینه مواد اولیه قرار گرفته است.
به این ترتیب، بررسی روند بازار جهانی فولاد بدون توجه به بازار مواد اولیه، تصویر کاملی از مسیر قیمتها ارائه نمیدهد. سنگآهن، زغالسنگ متالورژیکی و قراضه در کنار وضعیت تولید و تقاضا در بازارهای بزرگی مانند چین و هند، از عوامل مهم تعیینکننده مسیر آینده فولاد هستند.
جمعبندی
بازار جهانی فولاد در شرایطی نشانههایی از بازیابی را نشان میدهد که هزینه مواد اولیه همچنان یکی از مهمترین متغیرهای اثرگذار بر این صنعت است.
مقاومت قیمت سنگآهن، افزایش هزینه زغالسنگ ککشو و رشد اهمیت قراضه، در کنار تفاوت روند بازار میلگرد و ورق، نشان میدهد آینده فولاد به تحولات کل زنجیره تولید وابسته است. در چنین شرایطی، حتی افزایش قیمت محصولات فولادی نیز لزوماً به معنای بهبود حاشیه سود تولیدکنندگان نیست؛ زیرا رشد همزمان هزینه مواد اولیه میتواند بخش قابلتوجهی از افزایش قیمت محصولات نهایی را خنثی کند.
منبع: آهنآنلاین