به گزارش فولاد24:
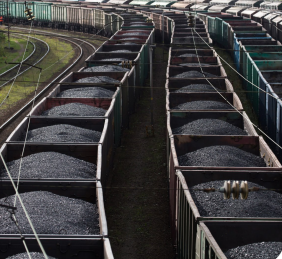
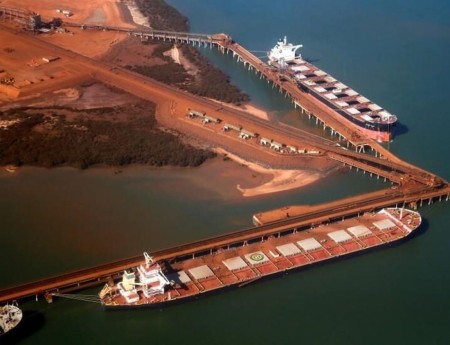
در بنادر چین محمولههای سنگآهن بیشتری تخلیه میشود، اما فولادسازان این کشور هنوز تمایلی به خرید گسترده ندارند. طبق تازهترین گزارش بازار فلزات شانگهای (SMM)، در هفته منتهی به ۶ نوامبر حجم سنگآهنی که به بنادر اصلی چین رسید نسبت به هفته قبل ۳۳.۳ درصد بیشتر شد و به ۳۱ میلیون تن رسید. در همین مدت تولید آهن مذاب در کورههای بلند کمتر شد و فولادسازان معمولاً فقط به اندازه نیاز کوتاهمدت خود مواد اولیه خریدند.
نتیجه این وضعیت، بالا رفتن ذخایر بندری بود. موجودی سنگآهن در ۳۵ بندر اصلی چین با ۱.۰۸ میلیون تن افزایش به ۱۴۹.۱۳ میلیون تن رسید. این ارقام از به هم خوردن توازن عرضه و تقاضا حکایت دارند و همین عدم توازن ممکن است در هفتههای آینده جلوی رشد پایدار قیمت این ماده اولیه را بگیرد.
ورودی بیشتر، مصرف کمتر
جهش ۳۳ درصدی ورود محمولهها در نگاه اول نشانه تقویت عرضه جهانی به نظر میرسد، اما جزئیات گزارش چیز دیگری میگوید. ارسال سنگآهن از مبادی اصلی جهان در همین هفته ۷.۹ درصد کم شد و به ۳۱.۶ میلیون تن رسید. پس رشد ورودی بنادر چین بیشتر به زمان رسیدن محمولههایی برمیگردد که هفتههای قبل بارگیری شده بودند، نه به افزایش تازه تولید معادن.
تقاضا هم همچنان ضعیف است. برداشت روزانه سنگآهن از بنادر چین ۵۵ هزار تن کم شد و به ۳.۱۲ میلیون تن رسید. تولید آهن مذاب کارخانههای فولاد هم در هفته اول نوامبر پایین آمد. این افت اهمیت دارد، چون میتواند به معنای مصرف کمتر سنگآهن در کورههای بلند باشد. کاهش برداشت روزانه از بنادر هم احتمالاً در بالا رفتن موجودی انبارهای بندری سهم داشته است. البته برای مشخص شدن سهم دقیق این عامل، باید آمار ورود محمولهها و تغییر موجودی بنادر در محدوده آماری یکسانی مقایسه شوند.
نشانه دیگر ضعف بازار، وضعیت مالی فولادسازان چینی است. زیان تولید میلگرد در واحدهایی که کوره بلند دارند بیشتر شده و به حدود ۱۳۰ یوان در هر تن رسیده است. با این زیان، کارخانهها دلیلی برای افزایش تولید نمیبینند و ترجیح میدهند سنگآهن را مرحلهبهمرحله و به اندازه نیاز عملیاتی بخرند. محدودیتهای زیستمحیطی و کند شدن فصلی ساختوساز هم میتواند مصرف فولاد و مواد اولیه آن را بیشتر تحت فشار بگذارد.
پیامدها برای زنجیره فولاد ایران
تحولات بازار سنگآهن چین از چند راه به بازار آهن و فولاد ایران میرسد. ضعیف شدن قدرت خرید فولادسازان چینی همراه با انباشت ذخایر بندری میتواند قیمت جهانی سنگآهن را پایین بکشد. ارزان شدن مواد اولیه در بازارهای جهانی هم ممکن است روی قیمت صادراتی کنسانتره و گندله ایران اثر بگذارد و دست فروشندگان داخلی را در مذاکره با خریداران منطقهای ببندد.
این موضوع برای شرکتهای بالادستی زنجیره فولاد اهمیت زیادی دارد. بخشی از درآمد این شرکتها از صادرات مواد اولیه به دست میآید. بنابراین افت قیمتهای جهانی میتواند درآمد ریالی آنها از صادرات را محدود کند، بهخصوص اگر بالا رفتن نرخ ارز نتواند کاهش قیمت دلاری را جبران کند. برای فولادسازان پاییندستی اما این تحول لزوماً منفی نیست. اگر ارزانی سنگآهن و دیگر نهادهها به هزینه خرید مواد اولیه منتقل شود، فشار هزینهای این واحدها کمتر میشود.
در بازار داخلی باید اثر ارزان شدن مواد اولیه را از تغییر قیمت محصولات نهایی جدا کرد. قیمت آهنآلات در ایران فقط به قیمت جهانی سنگآهن بستگی ندارد. نرخ ارز، هزینه انرژی، محدودیتهای تولید، هزینه حملونقل و عرضه و تقاضای داخلی هم در آن نقش دارند. پس کاهش قیمت سنگآهن در چین بهتنهایی به این معنا نیست که قیمت شمش، میلگرد یا ورق در بورس کالا بلافاصله پایین میآید.
از طرف دیگر، اگر ضعف تقاضای چین قیمت شمش و محصولات نهایی را هم پایینتر بیاورد، حاشیه رقابتی فولادسازان ایرانی در بازارهای صادراتی کمتر میشود. این خطر بیشتر متوجه تولیدکنندگانی است که بخش بزرگی از فروششان از راه صادرات است.
چشمانداز بازار فولاد
دادههای اخیر نشان میدهد مشکل اصلی بازار سنگآهن چین کمبود عرضه نیست، بلکه ضعف در جذب مواد اولیه است. بالا رفتن موجودی بنادر، کاهش برداشت روزانه و افت تولید آهن مذاب همگی به محدود بودن تقاضا اشاره دارند. محدودیتهای تولید در فصل سرد هم ممکن است بازگشت سریع مصرف را به تأخیر بیندازد.
با این حال نمیتوان فقط با استناد به افزایش ورود محمولهها سقوط قیمت سنگآهن را پیشبینی کرد. حجم عرضه جهانی، هزینه حملونقل و سیاست تولید معدنکاران بزرگ هم در قیمتها اثر دارند. در کوتاهمدت، اگر انباشت موجودی بنادر ادامه پیدا کند و تولید فولاد چین همچنان ضعیف بماند، رشد پایدار قیمت سنگآهن بعید خواهد بود. مهمترین پیام این تحولات برای بازار ایران، احتمال بیشتر فشار بر قیمت صادراتی مواد اولیه و رقابت شدیدتر در بازار محصولات فولادی است. این شرایط بر سودآوری حلقههای مختلف زنجیره فولاد اثرهای متفاوتی خواهد گذاشت.